Amazon T3 2026: AWS crece un 39 % y el flujo de caja se vuelve negativo
Las ventas de AWS subieron un 39 % hasta 46.000 millones de dólares en el T3 de 2026, pero el BPA de 1,89 $ no llegó a lo previsto y el flujo de caja libre cayó a menos 42.400 millones.
4 min de lectura
En cifras
- Q3 2026 net sales, up 12% from a year earlier
- $201.9B
- AWS sales growth, to $46.0 billion
- 39%
- free cash flow over the trailing twelve months
- -$42.4B
- approximate 2026 cash capital spending
- $220B
- North America
- 112.9B
- AWS
- 46B
- International
- 43.1B
Amazon presentó sus resultados del tercer trimestre de 2026 el 29 de octubre, y su unidad de nube sostuvo el trimestre. Las ventas de AWS subieron un 39 % hasta 46.000 millones de dólares, según el comunicado de resultados de Amazon presentado ante la SEC. Pero el beneficio por acción no alcanzó lo previsto, y el coste de construir centros de datos de IA hundió el flujo de caja libre muy por debajo de cero.
Las ventas netas crecieron un 12 % hasta 201.900 millones de dólares. El resultado operativo saltó a 28.100 millones desde 17.400 millones un año antes. El beneficio neto bajó a 20.700 millones desde 21.200 millones, y el beneficio diluido por acción cayó a 1,89 $ desde 1,95 $.
Cómo quedó el trimestre frente a las previsiones
Wall Street esperaba algo más. Los analistas preveían 202.200 millones de dólares de ingresos y 1,97 $ por acción, según informó el Motley Fool. Amazon se quedó un poco por debajo en ambos.
AWS sí superó las expectativas. El consenso de LSEG para la unidad de nube era de 45.610 millones de dólares, o un 38,2 % de crecimiento, según The Elec. AWS además se aceleró respecto al 37 % de crecimiento del segundo trimestre.
La publicidad fue en sentido contrario. Los ingresos publicitarios subieron un 12 % hasta 19.600 millones de dólares, informa The Elec, frente a un 18 % esperado. En el segundo trimestre, las ventas de publicidad habían crecido un 26 %.
| Métrica | T3 2026 | Frente al T3 2025 |
|---|---|---|
| Ventas netas | $201.9B | suben un 12 % |
| Resultado operativo | $28.1B | desde $17.4B |
| Beneficio neto | $20.7B | desde $21.2B |
| BPA diluido | $1.89 | desde $1.95 |
| Ventas de AWS | $46.0B | suben un 39 % |
| Resultado operativo de AWS | $17.8B | no comunicado |
Adónde fue el dinero
La mayor preocupación era el efectivo. El flujo de caja libre es el dinero que le queda a una empresa después de pagar edificios y equipos. En los doce meses hasta el 30 de septiembre, el flujo de caja libre de Amazon fue de menos 42.400 millones de dólares, según el documento presentado. Un año antes era positivo en 14.800 millones, señala The Elec.
Solo el tercer trimestre consumió 33.500 millones de dólares de flujo de caja libre. Amazon gastó 77.300 millones en propiedades y equipos en esos tres meses, según The Elec. La compañía sitúa su gasto de capital en efectivo para todo 2026 en unos 220.000 millones.
Las acciones ya habían caído antes del informe. Cerraron a 243,79 $ el 29 de octubre, con una baja del 4,25 %, y cayeron más tras el cierre, dijo el Motley Fool.
El negocio minorista
El negocio de tiendas de Amazon creció despacio. Las ventas en Norteamérica subieron un 6 % hasta 112.900 millones de dólares, con 8.700 millones de resultado operativo. Las ventas internacionales subieron un 5 % hasta 43.100 millones, con un resultado operativo de 1.600 millones.
Eso significa que AWS obtuvo 17.800 millones de resultado operativo con 46.000 millones de ventas. Los dos segmentos minoristas obtuvieron 10.300 millones con más del triple de ingresos.
Las perspectivas
Para el cuarto trimestre, Amazon espera ventas netas de entre 240.000 y 247.000 millones de dólares, un 12 % a 16 % más. Prevé un resultado operativo de entre 28.500 y 33.500 millones, frente a 25.000 millones un año antes. El promedio de los analistas para los ingresos era de 244.510 millones, así que el punto medio queda algo por debajo.
La dirección también proyectó un crecimiento de AWS superior al 40 % en 2027 y 2028, según el Motley Fool. El mismo informe dice que Amazon firmó nuevos acuerdos de IA con Meta y Salesforce.
El patrón coincide con el del resto de las grandes tecnológicas esta semana. Alphabet cayó un 11 % después de que el gasto en IA volviera a dejar su flujo de caja en negativo, informó 24/7 Wall St. Microsoft y Alphabet publicaron sus propias cifras de nube un día antes, con Azure al alza un 48 % y Google Cloud un 103 %.
Qué significa esto para los desarrolladores
- AWS es donde se nota el gasto. AWS es la unidad que crece lo bastante rápido como para justificar un presupuesto de capital de unos 220.000 millones de dólares. Los equipos que esperan instancias de IA escasas deberían preguntar a sus gestores de cuenta qué se pondrá en marcha en 2027, y pedirlo por escrito.
- Crecer un 39 % no significa precios más bajos. AWS obtuvo más resultado operativo que todo el comercio minorista de Amazon junto. No hay señales en los resultados de una guerra de precios, así que presupueste los costes de nube con las tarifas actuales.
- Compare las nubes por crecimiento, no solo por precio. Azure y Google Cloud crecieron más rápido que AWS este trimestre. Si usa más de una nube, compruebe qué proveedor está añadiendo capacidad en las regiones que utiliza.
- Vigile las cifras de publicidad si vende en Amazon. El crecimiento publicitario bajó al 12 % desde el 26 % del trimestre anterior. Los vendedores que compran anuncios patrocinados podrían notarlo en los precios de las subastas.
- Espere presión para mostrar retornos. Los inversores vendieron la acción por un consumo de caja de 33.500 millones de dólares en un solo trimestre. Amazon se verá empujado a convertir rápido la capacidad de IA en uso de pago, así que esté atento a nuevos servicios de IA agrupados en AWS.
Fuentes
- Amazon.com Announces Third Quarter Results (Exhibit 99.1) - SEC EDGAR
- Stock Market Today, Oct. 29: Amazon Falls on Q3 Earnings Report and Capex Concerns - The Motley Fool via Yahoo Finance
- Amazon Shares Slide After Hours as Cash Burn Surges Despite 39% AWS Growth - The Elec
- Alphabet Sinks 11% as AI Spending Pushes Cash Flow Negative Again; Microsoft and Meta Edge Higher, Amazon Slips - 24/7 Wall St.
Artículos relacionados
Los ingresos trimestrales de SK hynix superan por primera vez los 100 billones de wones
Los ingresos de SK hynix en el tercer trimestre llegaron a 104,62 billones de wones, su primer trimestre por encima de 100 billones, con un margen del 80 %. Prevé escasez de memoria hasta 2030.
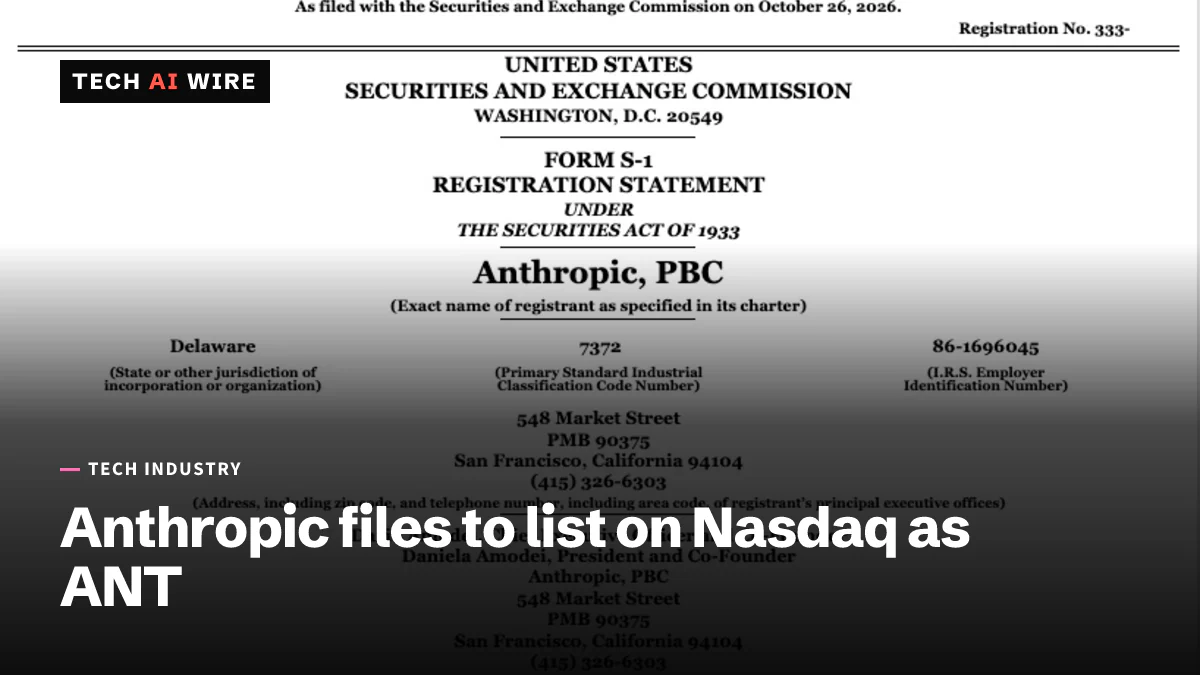
Anthropic presenta su S-1 público para cotizar en Nasdaq como ANT
Anthropic presentó públicamente su S-1 el 26 de octubre para cotizar en Nasdaq como ANT. Sus siete cofundadores conservan el 50,1 % de los votos mediante una acción especial de Class F.
El Nasdaq cae un 2,6 % por las dudas sobre el gasto en IA que golpean a las tecnológicas
El Nasdaq cayó un 2,6 % el 22 de octubre, su peor día desde junio, mientras las dudas sobre el gasto en IA golpeaban a Meta, Nvidia, AMD e Intel. Las grandes tecnológicas presentan resultados la próxima semana.