DayOne、稼働中962MWでNasdaqへのIPOを申請
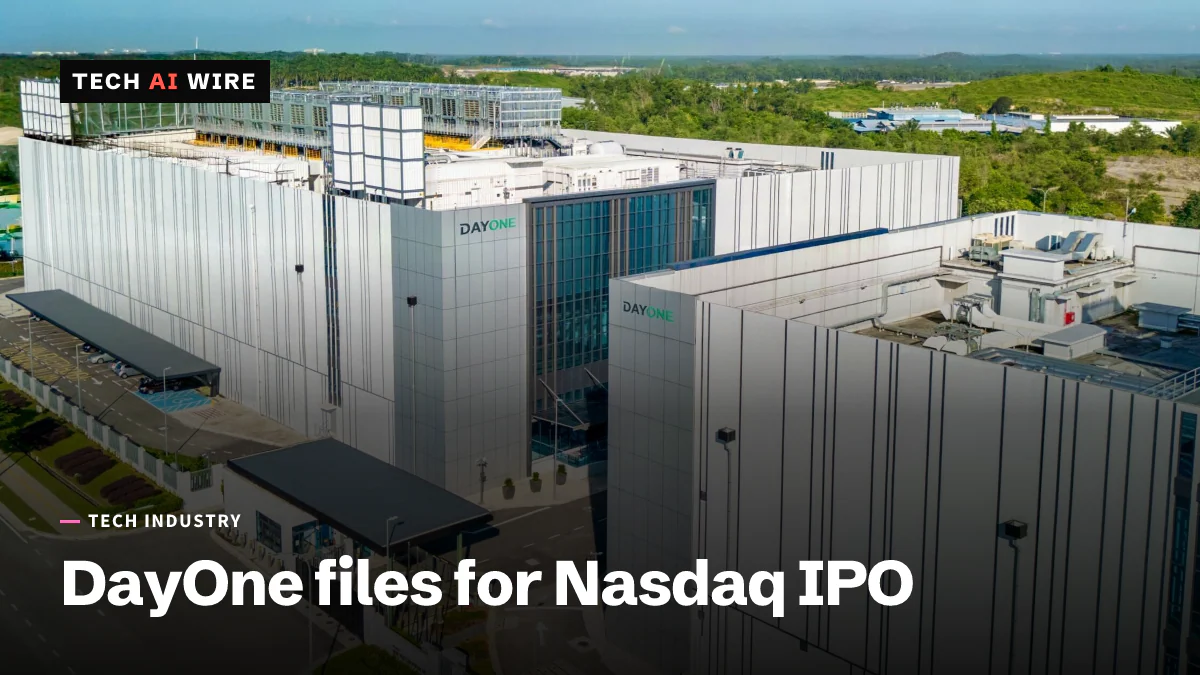
データセンター事業者のDayOneが、ティッカーDODCでNasdaq上場を申請した。稼働中は962MWで、すでに予約済みの2281MWを建設するには約114億ドルが必要だ。
3 分で読めます
数字で見る
- in service, with 1,328 MW under construction
- 962 MW
- capital spending needed to finish booked capacity
- $11.4B
- of first-half revenue from one customer
- 69.2%
- revenue in the first half of 2026
- $512M
シンガポールに拠点を置き、クラウド企業やAI企業向けに大規模データセンターを建設するDayOne Data Centersは、2026年10月5日、ティッカーDODCでNasdaqへの上場を申請した。F-1目論見書によると、稼働中の容量は962メガワット、建設中はさらに1328MWある。この成長がごく少数の買い手にどれほど依存しているかも示されている。2026年上半期の売上の69.2%を、1つの顧客がもたらしたのだ。この書類は、アジア太平洋と欧州でAIデータセンターを支える資金を知る、貴重な手がかりになる。
DayOneとは
DayOneは、ハイパースケールのデータセンターキャンパスを建設し、運営している。「ハイパースケール」とは、最大手のクラウド企業やテクノロジー企業が借りる非常に大規模な施設のことだ。同社は自らを「米国と中国以外における主要なデジタルインフラのプラットフォーム」と称している。
かつては別のデータセンター企業であるGDS Holdingsの一部だった。書類によると、GDSは2024年12月31日にDayOneの連結をやめた。つまり、自社の会計に含めなくなった。同社は2025年1月1日に、DigitalLand Holdings LimitedからDayOneへ社名を変更した。
新規上場を追跡するRenaissance Capitalは、市場としてマレーシア、インドネシア、シンガポール、タイ、日本、フィンランド、スペインを挙げている。書類によると、DayOneはSIJORIと呼ぶ地域で約33%の市場シェアを持つ。SIJORIとは、シンガポール、マレーシアのJohor、インドネシアのBatamを指す。
書類に載っている数字
| 指標 | 数字 | 期間または日付 |
|---|---|---|
| 稼働中の容量 | 962MW | 2026年9月20日 |
| 建設中 | 1328MW | 2026年9月20日 |
| 契約済みの予約 | 2281MW | 書類による |
| 売上 | 5億1200万ドル | 2026年上半期 |
| 純損失 | 7720万ドル | 2026年上半期 |
| 調整後EBITDA | 2億590万ドル(利益率40.2%) | 2026年上半期 |
| 負債総額 | 49億ドル | 2026年6月30日 |
| 現金 | 20億ドル | 2026年6月30日 |
| 純損失 | 3億6710万ドル | 2025年 |
調整後EBITDAは、利息、税金、減価償却、その他一部の費用を引く前の利益である。データセンター企業がこれを使うのは、建物が帳簿上で何年も価値を失い、報告される利益が下がるからだ。
Renaissance Capitalは、2026年6月30日までの12か月の売上を8億4500万ドルとしている。完成した施設と建設中の施設に、電力を確保した土地を加えて、容量は合計4.6ギガワットと数えている。
必要な支出額
最大の数字は、顧客がすでに契約した分を完成させるコストだ。DayOneは、2281MWの予約分を完成させるのに約114億ドルの設備投資が必要だと見積もっている。
書類には、まだ価格帯も株数も載っていない。Renaissance Capitalは公募規模を30億ドルと見積もっている。主幹事はMorgan Stanley、J.P. Morgan、BofA Securities、Citigroup、BNP Paribasである。
顧客リスク
書類によると、契約は通常10年から15年で、更新オプションが付く。ハイパースケールの顧客7社が、複数の市場にまたがって、それぞれ200MWを超える容量を約束している。
ただし、売上は集中している。最大の顧客は上半期売上の69.2%、2番目は15.1%を占めた。書類はこれをリスクとして挙げている。「主要顧客が当社サービスへの需要を減らした場合、その需要を置き換えるのは難しいかもしれない」。
DayOneはコスト面の強みも主張している。容量を「12か月以内」に、「業界平均より約20%から30%低い」コストで納め、「開発利回りは10%台半ば前後」だという。
開発者にとっての意味
- AIの容量は、これまでの地域の外へ広がっている。 アジア太平洋と欧州の大規模キャンパスにより、クラウド事業者はそこにGPUリージョンを追加する余地が増える。これらの地域のユーザーにサービスを提供するチームは、低遅延の新しい選択肢を得られるかもしれない。
- ペースを決めるのはチップではなく、電力と建設期間だ。 DayOneの売りは「12か月以内」の納期である。容量を待つ人にとっては、建物に電力が入る日が、GPUの発注と同じくらい重要になる。
- 集中は両刃の剣だ。 1社の買い手が供給元の売上の69.2%を占めるなら、その買い手の計画が、容量の現れる場所を左右する。小さなクラウド顧客は、そうした判断の下流に置かれることになる。
- 最終目論見書に注目したい。 価格帯と、DayOneが114億ドルの建設計画をどう賄うつもりかは、公開市場の投資家がどこまで成長に資金を出すかを示す。
DayOneの上場は、米国と中国以外で事業を行うAIデータセンター建設会社を、公開市場の投資家がどう評価するかを試すことになる。
出典
- DayOne Data Centers Ltd - Form F-1 - U.S. SEC
- Global data center developer DayOne Data Centers files for an estimated $3.0 billion US IPO - Renaissance Capital
関連記事
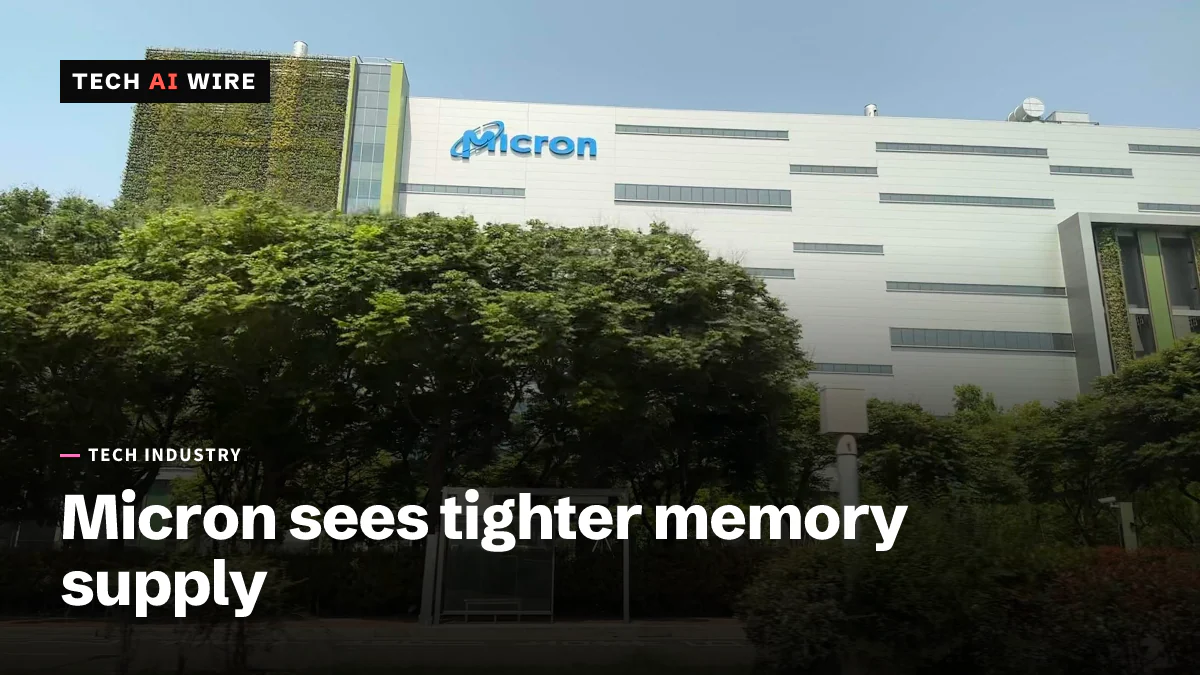
Micron、2027年と2028年はメモリー供給が一段とひっ迫すると予想
Micron(マイクロン)は2026会計年度第4四半期の売上高が542億3,000万ドルだったと発表し、次の四半期の見通しを615億ドルとしました。そのうえで、2027年と2028年のメモリー供給は2026年よりひっ迫すると警告しました。
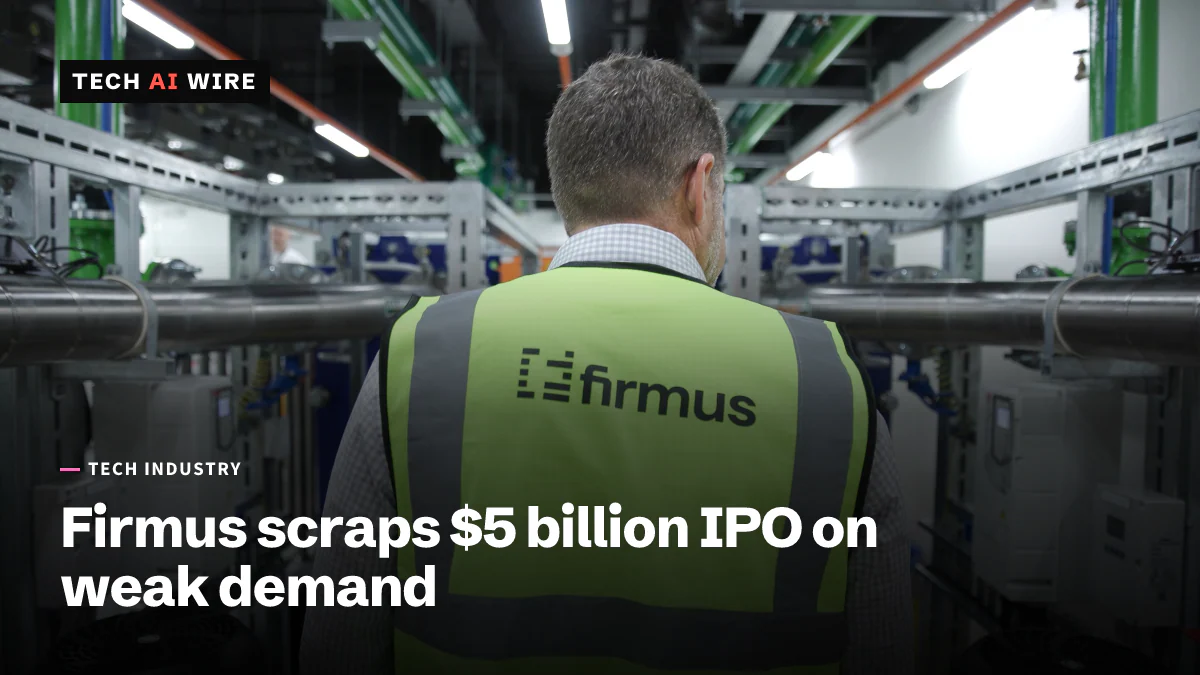
Firmus、50億ドル規模のIPOを撤回 民間投資家からの調達へ
Nvidiaが出資するAIデータセンター運営会社Firmusは10月9日、市場の変動を理由に50億米ドル規模のIPOを撤回しました。目指した評価額は306億米ドルで、8月の資金調達ラウンドの3倍でした。
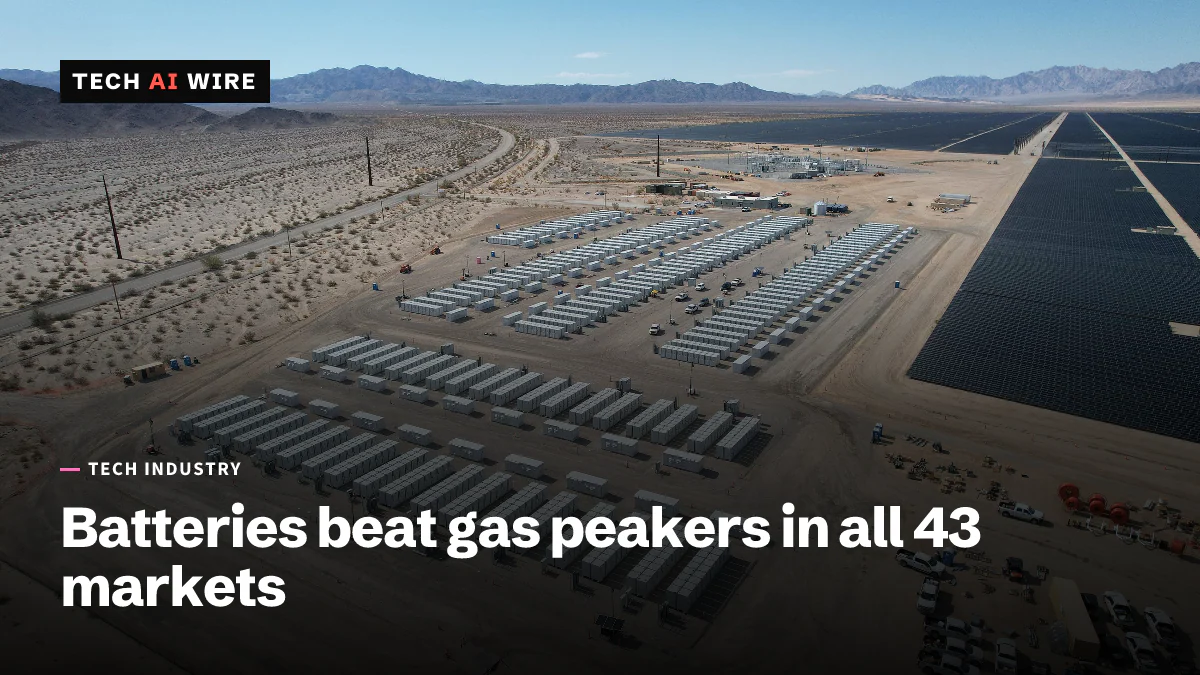
Wood Mackenzie:43市場で蓄電池がガスピーカーにコストで勝る
4時間型の蓄電池は今や、Wood Mackenzie(ウッド・マッケンジー)が分析した43の市場すべてで、オープンサイクルのガスピーカーより安くなりました。太陽光は48市場のうち43市場で最も安い新規電源です。