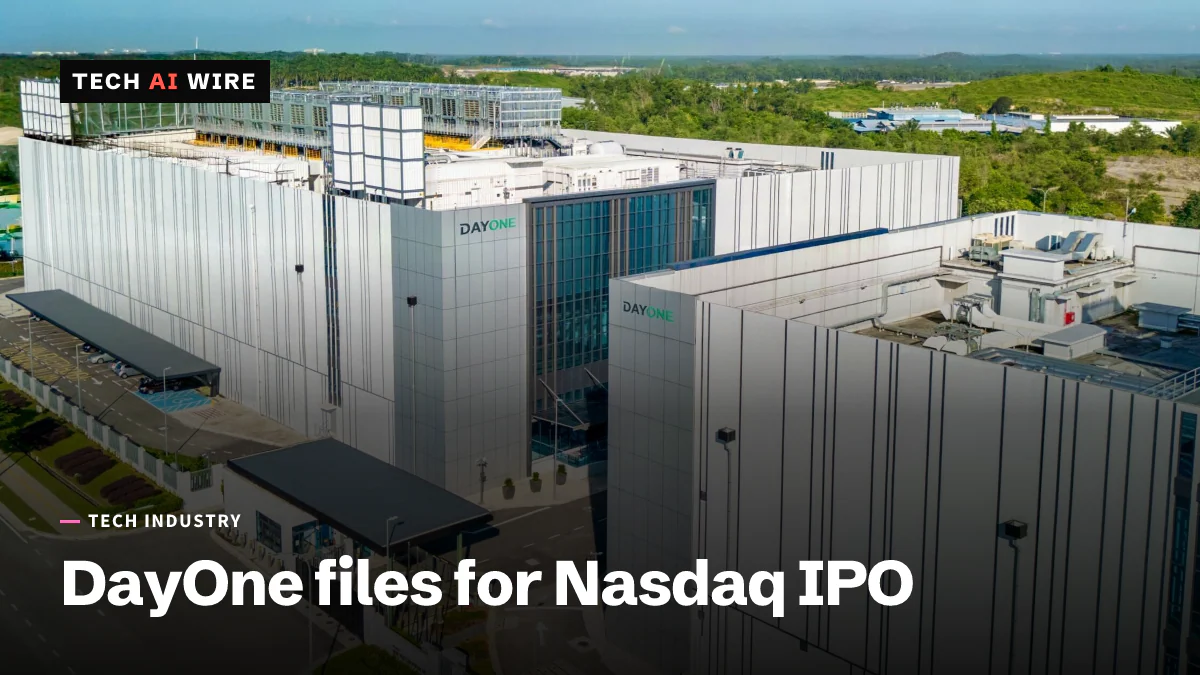
DayOne solicita salir a bolsa en el Nasdaq con 962 MW en servicio
El operador de centros de datos DayOne ha presentado su salida a bolsa en el Nasdaq con el símbolo DODC. Tiene 962 MW en servicio y necesita unos 11.400 millones de dólares para construir los 2.281 MW ya reservados.
3 min de lectura
En cifras
- in service, with 1,328 MW under construction
- 962 MW
- capital spending needed to finish booked capacity
- $11.4B
- of first-half revenue from one customer
- 69.2%
- revenue in the first half of 2026
- $512M
DayOne Data Centers, un constructor de grandes centros de datos con sede en Singapur para empresas de nube e IA, presentó el 5 de octubre de 2026 su solicitud para cotizar en el Nasdaq con el símbolo DODC. Su folleto F-1 muestra 962 megavatios de capacidad en servicio y otros 1.328 MW en construcción. También muestra cuánto depende ese crecimiento de muy pocos compradores: un cliente aportó el 69,2 % de los ingresos en el primer semestre de 2026. El documento ofrece una visión poco habitual del dinero que hay detrás de los centros de datos de IA en Asia-Pacífico y Europa.
Qué es DayOne
DayOne construye y gestiona campus de centros de datos hiperescala. «Hiperescala» significa sedes muy grandes que alquilan las mayores empresas de nube y tecnología. La compañía se describe como «una plataforma de infraestructura digital líder fuera de Estados Unidos y China».
Antes formaba parte de GDS Holdings, otra empresa de centros de datos. Según el documento, GDS dejó de consolidarla, es decir, de incluirla en sus propias cuentas, el 31 de diciembre de 2024. La empresa, antes DigitalLand Holdings Limited, pasó a llamarse DayOne el 1 de enero de 2025.
Renaissance Capital, que sigue las nuevas salidas a bolsa, cita como mercados Malasia, Indonesia, Singapur, Tailandia, Japón, Finlandia y España. El documento dice que DayOne tiene cerca del 33 % del mercado en la región que llama SIJORI: Singapur, Johor en Malasia y Batam en Indonesia.
Las cifras del documento
| Medida | Cifra | Periodo o fecha |
|---|---|---|
| Capacidad en servicio | 962 MW | 20 de septiembre de 2026 |
| En construcción | 1.328 MW | 20 de septiembre de 2026 |
| Reservas contratadas | 2.281 MW | según el documento |
| Ingresos | 512,0 millones de dólares | Primer semestre de 2026 |
| Pérdida neta | 77,2 millones de dólares | Primer semestre de 2026 |
| EBITDA ajustado | 205,9 millones de dólares (margen del 40,2 %) | Primer semestre de 2026 |
| Deuda total | 4.900 millones de dólares | 30 de junio de 2026 |
| Efectivo | 2.000 millones de dólares | 30 de junio de 2026 |
| Pérdida neta | 367,1 millones de dólares | 2025 |
El EBITDA ajustado es el beneficio antes de intereses, impuestos, depreciación y algunos otros costes. Las empresas de centros de datos lo usan porque sus edificios pierden valor contable durante años, lo que reduce el beneficio declarado.
Renaissance Capital calcula los ingresos de los 12 meses hasta el 30 de junio de 2026 en 845 millones de dólares. Cuenta 4,6 gigavatios de capacidad en total, al sumar a los sitios construidos y en construcción los terrenos con energía asegurada.
Cuánto necesita gastar
La cifra más grande es el coste de terminar lo que los clientes ya han firmado. DayOne estima unos 11.400 millones de dólares de gasto de capital para completar sus 2.281 MW de reservas.
El documento aún no da un rango de precio ni el número de acciones. Renaissance Capital estima la oferta en 3.000 millones de dólares. Los coordinadores principales son Morgan Stanley, J.P. Morgan, BofA Securities, Citigroup y BNP Paribas.
El riesgo de los clientes
Los contratos suelen durar de 10 a 15 años con opciones de renovación, según el documento. Siete clientes hiperescala se han comprometido cada uno a más de 200 MW en varios mercados.
Pero los ingresos están concentrados. El mayor cliente supuso el 69,2 % de los ingresos del primer semestre y el segundo, el 15,1 %. El documento lo señala como un riesgo: «si algún cliente importante reduce la demanda de nuestros servicios, podríamos tener dificultades para reemplazar esa demanda».
DayOne también afirma tener una ventaja de costes. Dice que entrega capacidad «en 12 meses» a costes «en torno a un 20 % a 30 % por debajo de la media del sector», con un «rendimiento de desarrollo de alrededor de la mitad de la veintena baja».
Qué significa para los desarrolladores
- La capacidad de IA se extiende más allá de las regiones habituales. Los grandes campus en Asia-Pacífico y Europa dan a los proveedores de nube más margen para añadir regiones de GPU allí. Los equipos que atienden a usuarios en esas zonas podrían ver nuevas opciones de baja latencia.
- La energía y el tiempo de construcción, no los chips, marcan el ritmo. La propuesta de DayOne es entregar «en 12 meses». Para quien espera capacidad, la fecha en que un edificio recibe energía importa tanto como el pedido de GPU.
- La concentración corta en ambos sentidos. Cuando un comprador aporta el 69,2 % de los ingresos de un proveedor, los planes de ese comprador determinan dónde aparece la capacidad. Los clientes de nube más pequeños quedan aguas abajo de esas decisiones.
- Atención al folleto definitivo. El rango de precio y la forma en que DayOne planea pagar su plan de construcción de 11.400 millones de dólares mostrarán cuánto crecimiento están dispuestos a financiar los inversores públicos.
La salida a bolsa de DayOne pondrá a prueba cómo valoran los inversores públicos a un constructor de centros de datos de IA que trabaja fuera de Estados Unidos y China.
Fuentes
- DayOne Data Centers Ltd - Form F-1 - U.S. SEC
- Global data center developer DayOne Data Centers files for an estimated $3.0 billion US IPO - Renaissance Capital
Artículos relacionados
Micron prevé un suministro de memoria más ajustado en 2027 y 2028
Micron registró ingresos de 54.230 millones de dólares en el cuarto trimestre fiscal y prevé 61.500 millones, y luego advirtió que el suministro de memoria será más ajustado en 2027 y 2028 que en 2026.
Firmus retira su salida a bolsa de 5000 millones de dólares y recurre a inversores privados
Firmus, respaldada por Nvidia, retiró el 9 de octubre su salida a bolsa de US$5000 millones, alegando volatilidad. Buscaba una valoración de US$30.600 millones, el triple que en su ronda de agosto.
Wood Mackenzie: las baterías superan a las centrales de gas de punta en 43 mercados
Las baterías de cuatro horas ya cuestan menos que las centrales de punta de gas de ciclo abierto en los 43 mercados que modeló Wood Mackenzie. La solar es la nueva energía más barata en 43 de 48.