DayOne dépose un dossier d'introduction au Nasdaq avec 962 MW en service
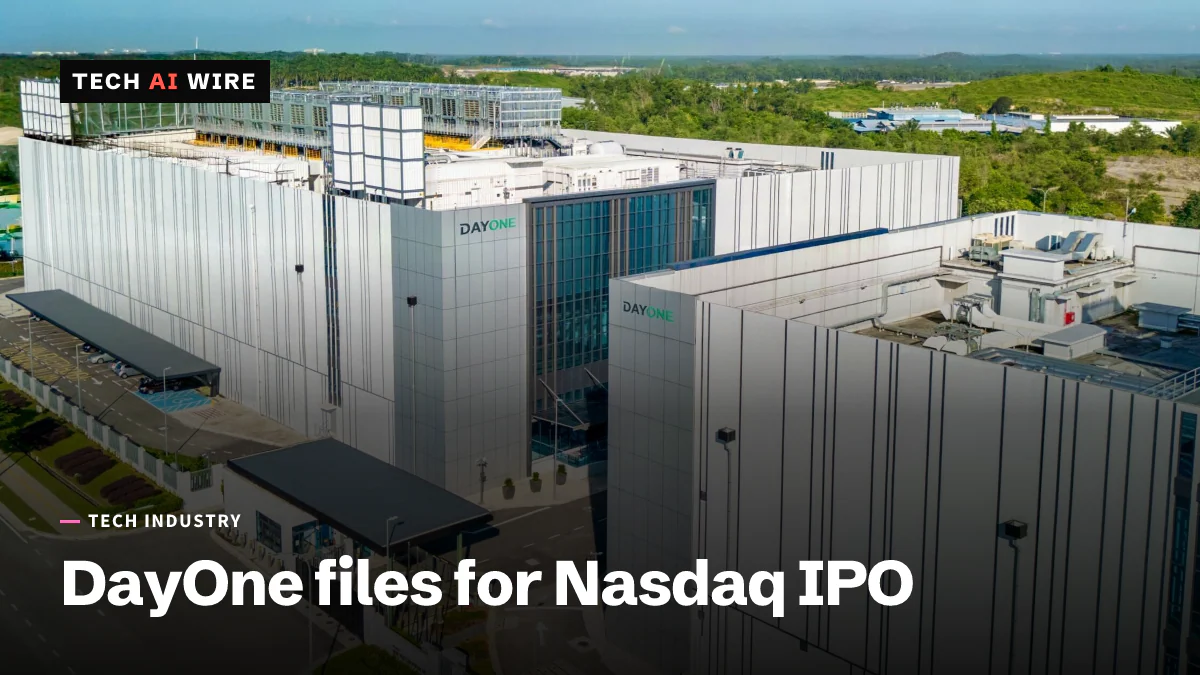
L'exploitant de centres de données DayOne a déposé un dossier d'introduction au Nasdaq sous le symbole DODC. Il a 962 MW en service et doit investir environ 11,4 Md$ pour construire les 2 281 MW déjà réservés.
3 min de lecture
En chiffres
- in service, with 1,328 MW under construction
- 962 MW
- capital spending needed to finish booked capacity
- $11.4B
- of first-half revenue from one customer
- 69.2%
- revenue in the first half of 2026
- $512M
DayOne Data Centers, un constructeur singapourien de grands centres de données pour les entreprises du cloud et de l'IA, a déposé le 5 octobre 2026 une demande de cotation au Nasdaq sous le symbole DODC. Son prospectus F-1 fait état de 962 mégawatts de capacité en service et de 1 328 MW supplémentaires en construction. Il montre aussi à quel point cette croissance dépend de très peu d'acheteurs : un client a apporté 69,2 % du chiffre d'affaires au premier semestre 2026. Le dossier offre un aperçu rare de l'argent qui se trouve derrière les centres de données d'IA en Asie-Pacifique et en Europe.
Ce qu'est DayOne
DayOne construit et exploite des campus de centres de données hyperscale. « Hyperscale » désigne de très grands sites loués par les plus grandes entreprises du cloud et de la technologie. La société se décrit comme « une plateforme d'infrastructure numérique de premier plan en dehors des États-Unis et de la Chine ».
Elle faisait autrefois partie de GDS Holdings, une autre société de centres de données. Selon le dossier, GDS a cessé de la consolider, c'est-à-dire de l'intégrer dans ses propres comptes, le 31 décembre 2024. La société, auparavant DigitalLand Holdings Limited, a été renommée DayOne le 1er janvier 2025.
Renaissance Capital, qui suit les nouvelles introductions, cite comme marchés la Malaisie, l'Indonésie, Singapour, la Thaïlande, le Japon, la Finlande et l'Espagne. Le dossier indique que DayOne détient environ 33 % du marché dans la région qu'il appelle SIJORI : Singapour, Johor en Malaisie et Batam en Indonésie.
Les chiffres du dossier
| Mesure | Chiffre | Période ou date |
|---|---|---|
| Capacité en service | 962 MW | 20 septembre 2026 |
| En construction | 1 328 MW | 20 septembre 2026 |
| Réservations contractuelles | 2 281 MW | selon le dossier |
| Chiffre d'affaires | 512,0 millions de dollars | Premier semestre 2026 |
| Perte nette | 77,2 millions de dollars | Premier semestre 2026 |
| EBITDA ajusté | 205,9 millions de dollars (marge de 40,2 %) | Premier semestre 2026 |
| Dette totale | 4,9 milliards de dollars | 30 juin 2026 |
| Trésorerie | 2,0 milliards de dollars | 30 juin 2026 |
| Perte nette | 367,1 millions de dollars | 2025 |
L'EBITDA ajusté est le bénéfice avant intérêts, impôts, amortissements et quelques autres coûts. Les sociétés de centres de données l'utilisent parce que leurs bâtiments perdent de la valeur comptable pendant des années, ce qui fait baisser le bénéfice publié.
Renaissance Capital chiffre le chiffre d'affaires des 12 mois au 30 juin 2026 à 845 millions de dollars. Elle compte 4,6 gigawatts de capacité au total, en ajoutant aux sites construits et en construction des terrains dotés d'une alimentation électrique garantie.
Ce qu'il doit dépenser
Le plus gros chiffre est le coût pour terminer ce que les clients ont déjà signé. DayOne estime à environ 11,4 milliards de dollars les investissements nécessaires pour achever ses 2 281 MW de réservations.
Le dossier ne donne pas encore de fourchette de prix ni de nombre d'actions. Renaissance Capital estime l'offre à 3,0 milliards de dollars. Les banques chefs de file sont Morgan Stanley, J.P. Morgan, BofA Securities, Citigroup et BNP Paribas.
Le risque client
Les contrats durent généralement de 10 à 15 ans, avec des options de renouvellement, selon le dossier. Sept clients hyperscale se sont chacun engagés sur plus de 200 MW dans plusieurs marchés.
Mais le chiffre d'affaires est concentré. Le premier client a représenté 69,2 % du chiffre d'affaires du premier semestre et le deuxième 15,1 %. Le dossier cite cela comme un risque : « si un client majeur réduit sa demande pour nos services, nous pourrions avoir du mal à remplacer cette demande ».
DayOne revendique aussi un avantage de coût. Elle dit livrer de la capacité « en moins de 12 mois » à des coûts « inférieurs d'environ 20 % à 30 % à la moyenne du secteur », avec un « rendement de développement d'environ le milieu de la dizaine de pour cent ».
Ce que cela signifie pour les développeurs
- La capacité d'IA s'étend au-delà des régions habituelles. De grands campus en Asie-Pacifique et en Europe donnent aux fournisseurs de cloud plus de place pour y ajouter des régions GPU. Les équipes qui servent des utilisateurs dans ces zones pourraient voir apparaître de nouvelles options à faible latence.
- L'électricité et le délai de construction, pas les puces, donnent le rythme. L'argument de DayOne est une livraison « en moins de 12 mois ». Pour qui attend de la capacité, la date à laquelle un bâtiment reçoit son électricité compte autant que la commande de GPU.
- La concentration joue dans les deux sens. Quand un acheteur représente 69,2 % du chiffre d'affaires d'un fournisseur, ses projets déterminent où la capacité apparaît. Les petits clients du cloud se retrouvent en aval de ces décisions.
- Surveillez le prospectus définitif. La fourchette de prix, et la façon dont DayOne compte financer son plan de construction de 11,4 milliards de dollars, montreront combien de croissance les investisseurs publics sont prêts à financer.
La cotation de DayOne testera la valeur que les investisseurs publics accordent à un constructeur de centres de données d'IA qui travaille en dehors des États-Unis et de la Chine.
Sources
- DayOne Data Centers Ltd - Form F-1 - U.S. SEC
- Global data center developer DayOne Data Centers files for an estimated $3.0 billion US IPO - Renaissance Capital
Articles liés
Micron prévoit une offre de mémoire plus tendue en 2027 et 2028
Micron a publié un chiffre d'affaires de 54,23 milliards de dollars au quatrième trimestre fiscal et table sur 61,5 milliards, puis a averti que l'offre de mémoire sera plus tendue en 2027 et 2028 qu'en 2026.
Firmus retire son IPO de 5 milliards de dollars et se tourne vers les investisseurs privés
Soutenu par Nvidia, Firmus a retiré le 9 octobre son IPO de 5 milliards de dollars US, invoquant la volatilité. Il visait une valorisation de 30,6 milliards de dollars US, le triple de sa levée d'août.
Wood Mackenzie : les batteries battent les centrales de pointe au gaz dans 43 marchés
Les batteries de quatre heures coûtent moins cher que les centrales de pointe au gaz à cycle ouvert dans les 43 marchés modélisés par Wood Mackenzie. Le solaire est l'électricité nouvelle la moins chère dans 43 sur 48.